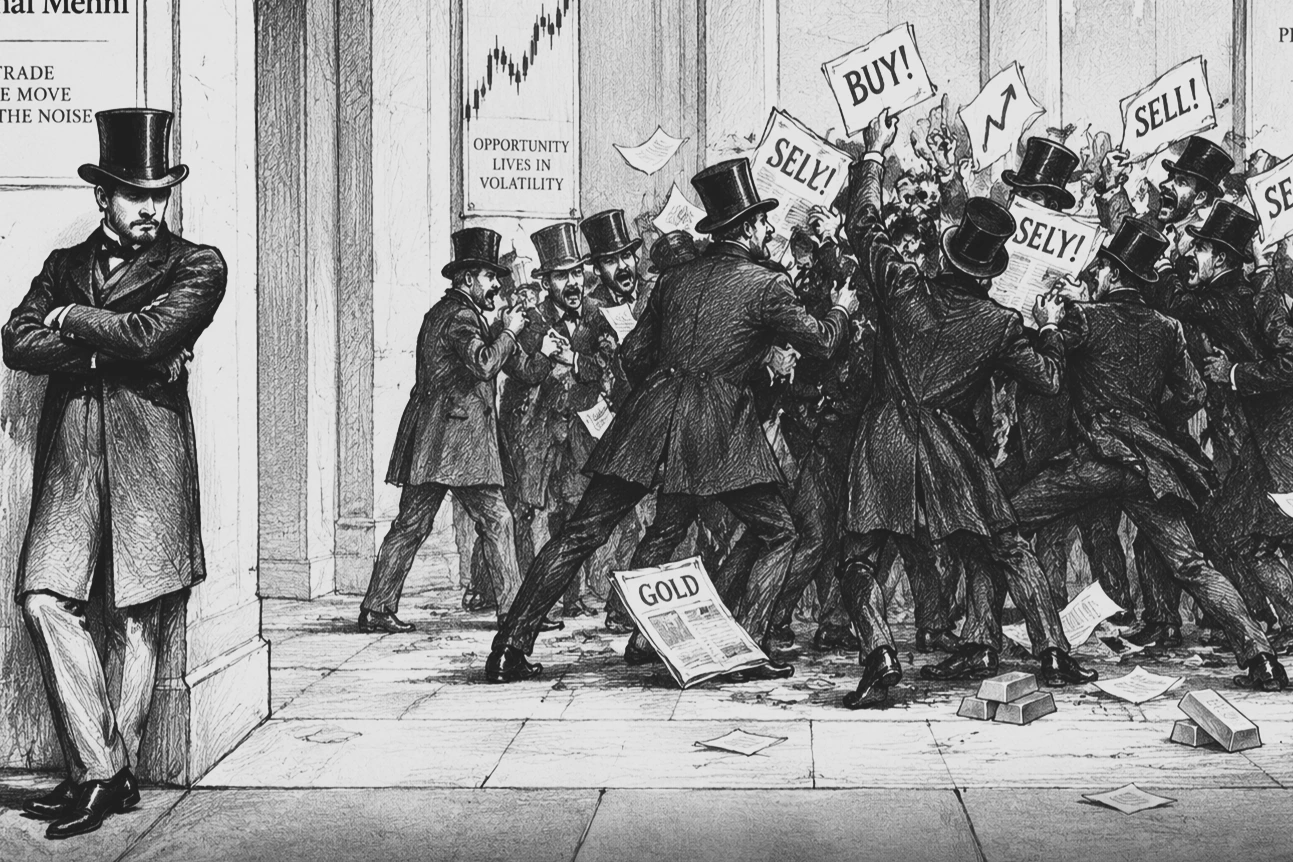
اگر از یک معاملهگر بپرسید شغلت چیست، جواب ساده احتمالاً این است: «تریدرم.»
اما این کلمه بهتنهایی چیز زیادی توضیح نمیدهد. معاملهگر دقیقاً چه چیزی تولید میکند؟ چرا کسی باید صبح بیدار شود، نمودار قیمت را باز کند، ساعتها منتظر بماند و در چند دقیقه تصمیم بگیرد که خریدار باشد، فروشنده باشد یا اصلاً هیچ کاری نکند؟ چرا یک نفر طلا میخرد تا سالها نگه دارد، اما دیگری همان طلا را صبح میخرد و شاید چند ساعت بعد بفروشد؟ و اصلاً جامعه به چنین آدمی چه نیازی دارد؟
برای توضیح دقیقتر این شغل، شاید یکی از قدیمیترین واژهها همچنان بهترین باشد:
سفتهباز.
نه به معنای عامیانه و منفیای که گاهی از این کلمه برداشت میشود؛ بلکه به معنای اقتصادی آن: کسی که ریسک تغییر قیمت را میپذیرد، چون معتقد است میتواند از این تغییر قیمت سود کسب کند.
CME Group سفتهباز را فرد یا مؤسسهای تعریف میکند که ریسک بازار را برای کسب سود میپذیرد و تلاش میکند حرکت آینده قیمت را درست تشخیص دهد. سفتهباز میتواند خریدار باشد یا فروشنده؛ مسئله برای او مالکیت دائمی دارایی نیست، بلکه حرکت قیمت است.
این مقاله درباره همین آدم است.
درباره شغلی که کالای اصلیاش نه طلاست، نه دلار، نه سهام و نه بیتکوین.
کالای اصلی این شغل، «ریسک» است.
سفتهبازی دقیقاً چیست؟
فرض کنید طلایی را به قیمت مشخصی میخرید، نه به این دلیل که میخواهید ده سال آن را در گاوصندوق نگه دارید، بلکه چون تحلیل کردهاید طی چند ساعت، چند روز یا چند هفته آینده قیمت بالاتری خواهد داشت.
اگر پیشبینی شما درست باشد، اختلاف قیمت خرید و فروش، پس از هزینههای معامله، سود شماست.
این سادهترین شکل سفتهبازی است.
اما جهت معامله لزوماً صعودی نیست. در بازاری که امکان فروش و خرید مجدد وجود داشته باشد، معاملهگر میتواند ابتدا در قیمت بالاتر فروشنده باشد و بعد، در صورت کاهش قیمت، همان مقدار را ارزانتر بازخرید کند.
پس سفتهباز الزاماً عاشق بالا رفتن بازار نیست.
او عاشق «حرکت» بازار است.
سرمایهگذار ممکن است بگوید:
«من معتقدم طلا طی پنج سال آینده ارزشمندتر خواهد شد.»
اما سفتهباز میپرسد:
«حرکت بعدی طلا چیست و نسبت ریسک به فرصت این حرکت برای من قابل قبول هست یا نه؟»
همین تفاوت ظاهراً کوچک، دو جهان کاملاً متفاوت میسازد.
نوسان برای بسیاری خطر است؛ برای معاملهگر ماده اولیه است
برای یک طلافروش، واردکننده، تولیدکننده یا کسی که برای چند ماه آینده به ارز نیاز دارد، نوسان قیمت میتواند یک مشکل باشد.
اما برای سفتهباز، نبود نوسان مشکل است.
فرض کنید قیمت یک دارایی برای مدت طولانی دقیقاً ثابت بماند.
سرمایهگذار بلندمدت شاید مشکلی نداشته باشد؛ داراییاش را نگه میدارد.
اما نوسانگیر تقریباً هیچ کاری برای انجام دادن ندارد، زیرا چیزی که او از آن درآمد کسب میکند اختلاف قیمت در زمانهای مختلف است.
به همین دلیل میتوان شغل نوسانگیر را اینطور خلاصه کرد:
تشخیص، قیمتگذاری و پذیرش آگاهانه ریسکِ حرکت قیمت.
بازار حرکت میکند؛ معاملهگر تلاش میکند بخشی از آن حرکت را تصاحب کند.
اما همینجا اولین سوءتفاهم بزرگ شکل میگیرد:
کار معاملهگر پیشگویی نیست.
معاملهگر گوی پیشگویی ندارد
خیلیها از بیرون تصور میکنند معاملهگر حرفهای کسی است که «میداند بازار کجا میرود.»
واقعیت حرفهایتر و شاید کمتر هیجانانگیز است:
هیچکس آینده بازار را با قطعیت نمیداند.
یک معاملهگر ممکن است تحلیل بسیار خوبی داشته باشد، اطلاعات زیادی جمع کرده باشد، ساختار قیمت را درست خوانده باشد و باز هم معاملهاش با زیان بسته شود.
زیرا بازار یک سیستم احتمالاتی است، نه یک معادله با جواب از پیش تعیینشده.
بنابراین معاملهگر حرفهای نمیگوید:
«من میدانم بازار بالا میرود.»
منطق او بیشتر شبیه این است:
«با اطلاعات فعلی، سناریوی صعودی برای من احتمال یا مطلوبیت بیشتری دارد. اگر بازار رفتار مورد انتظار را نشان داد وارد میشوم؛ اگر فرضیهام نقض شد خارج میشوم.»
به همین دلیل یکی از مهمترین جملاتی که میتواند فلسفه این حرفه را توضیح دهد همین است:
«به کُنش بازار واکنش میدهیم؛ گوی پیشگویی نداریم.»
این جمله مرز میان تحلیل و توهم قطعیت است.
سفتهباز، سرمایهگذار و قمارباز؛ سه مفهوم متفاوت
از بیرون ممکن است هر سه شبیه هم دیده شوند: هر سه پولی را در معرض نتیجهای نامعلوم قرار میدهند.
اما تفاوت اصلی در فرآیند تصمیمگیری و ساختار ریسک است.
سرمایهگذار معمولاً مالکیت یک دارایی یا کسبوکار را با افق بلندمدتتر میخواهد. او بیشتر به ارزش، جریان نقدی، رشد اقتصادی، تورم، عرضه و تقاضای بلندمدت و آینده دارایی توجه دارد.
سفتهباز الزاماً چنین تعهدی به دارایی ندارد. اگر امروز طلا فرصت خرید باشد، خریدار است؛ اگر فردا شرایط تغییر کند، ممکن است فروشنده شود. وفاداری او نباید به دارایی باشد؛ وفاداری او باید به فرآیند تصمیمگیری خودش باشد.
و قمار زمانی به این جهان نزدیک میشود که تصمیم از مزیت آماری، تحلیل، محدودیت زیان و فرآیند مشخص جدا شود و جای آنها را هیجان، امید، انتقام، طمع یا شانس بگیرد.
صرف کوتاهمدت بودن یک معامله آن را قمار نمیکند؛ همانطور که صرف بلندمدت نگهداشتن یک دارایی هم تصمیم را عاقلانه نمیکند.
یک معامله سهساعته میتواند حاصل یک فرآیند بسیار منظم باشد و یک سرمایهگذاری سهساله میتواند حاصل یک تصمیم کاملاً احساسی باشد.
زمان نگهداری، بهتنهایی کیفیت تصمیم را تعیین نمیکند.
سفتهباز در اقتصاد چه کار میکند؟
ممکن است سؤال مهمتری مطرح شود:
«این آدم چه چیزی به اقتصاد اضافه میکند؟ کالایی تولید نمیکند، کارخانه ندارد و صرفاً از تغییر قیمت پول درمیآورد.»
برای فهم موضوع باید به طرف دیگر معامله نگاه کرد.
بازار فقط از کسانی تشکیل نشده که میخواهند ریسک کنند. تعداد زیادی از فعالان اقتصادی دقیقاً برای کاهش ریسک وارد بازار میشوند.
یک تولیدکننده ممکن است از سقوط قیمت محصول آیندهاش بترسد. یک مصرفکننده صنعتی ممکن است از افزایش قیمت ماده اولیه آینده نگران باشد. این گروهها اصطلاحاً Hedger یا پوششدهنده ریسک هستند.
در مقابل، سفتهباز داوطلبانه ریسکی را میپذیرد که دیگری ممکن است بخواهد از آن فاصله بگیرد. CME نیز این تمایز را همینطور توضیح میدهد: Hedger برای مدیریت یا کاهش ریسک وارد بازار میشود؛ Speculator برای کسب سود، ریسک بازار را میپذیرد.
از این زاویه، سفتهباز را میتوان نوعی خریدار و فروشنده ریسک دید.
نقدشوندگی؛ محصول جانبی حضور معاملهگران
تصور کنید بازاری وجود داشته باشد که در آن همه میخواهند فقط وقتی قیمت مناسب شد بفروشند، اما در سمت مقابل کسی حاضر به خرید نباشد.
داشتن یک قیمت روی تابلو کافی نیست.
برای اینکه بازار واقعاً بازار باشد، باید در دو طرف آن انسانهایی حاضر باشند که با قیمتهای مختلف حاضر به معاملهاند.
فعالیت سفتهبازان یکی از منابع نقدشوندگی بازار است. CME در توضیح نقش سفتهبازان نیز بر همین نکته تأکید میکند: حضور معاملهگرانی که حاضر به پذیرش ریسک هستند به نقدشوندگی کمک میکند و امکان ورود و خروج سایر مشارکتکنندگان را افزایش میدهد.
البته نباید همه نقش «تأمین نقدینگی» را به سفتهباز نسبت داد؛ بازارسازان نیز نقش تخصصی و مهمی در ارائه مستمر قیمتهای خرید و فروش دارند.
اما فعالیت سفتهبازانه، در کنار سایر مشارکتکنندگان، بخشی از همان اکوسیستمی است که بازار را زنده نگه میدارد.
کشف قیمت؛ دعوای دائمی میان دو عقیده
قیمت چیزی نیست که یک نفر صبح از خواب بیدار شود و آن را تعیین کند.
قیمت حاصل برخورد مداوم دو نظر است:
«در این قیمت میخرم.»
و:
«در این قیمت میفروشم.»
هر معامله یعنی در یک لحظه، یک خریدار و یک فروشنده بر سر یک قیمت توافق کردهاند؛ حتی اگر درباره آینده آن کاملاً مخالف یکدیگر باشند.
یکی احتمالاً فکر میکند خریدش ارزش دارد.
دیگری فکر میکند فروش در این قیمت بهتر است.
این برخورد دائمی عرضه و تقاضا همان فرآیندی است که به Price Discovery یا کشف قیمت کمک میکند. CME کشف قیمت را نتیجه تعامل خریداران و فروشندگان و تغییر مستمر عرضه و تقاضا توصیف میکند.
بنابراین آن جمعیت شلوغی که در تصویر این مقاله میبینید صرفاً گروهی از آدمهای حریص نیستند.
آنها، با تمام ترسها، اطلاعات، اشتباهات، نیازها و انتظارات متفاوتشان، دارند بر سر یک سؤال بحث میکنند:
«این چیز، الان واقعاً چقدر میارزد؟»
و بازار جواب موقتش را با یک عدد میدهد:
قیمت.
چند ثانیه بعد ممکن است جواب تغییر کند.
نوسانگیر دقیقاً چه چیزی را معامله میکند؟
در ظاهر، طلا.
در ظاهر، دلار.
در ظاهر، سهام، نفت، شاخص یا ارز.
اما در سطح عمیقتر، نوسانگیر اختلاف ادراک بازار در طول زمان را معامله میکند.
او دنبال لحظهای است که معتقد است قیمت فعلی با قیمت احتمالی بعدی فاصلهای ایجاد کرده که نسبت به ریسکش ارزش معامله دارد.
بنابراین نمودار برای او فقط چند شمع سبز و قرمز نیست.
هر شمع نتیجه برخورد هزاران تصمیم است:
ترس یک نفر؛
نیاز به نقدینگی دیگری؛
خبر سیاسی؛
سفارش یک مؤسسه؛
حد ضرر یک معاملهگر؛
سیو سود دیگری؛
تغییر نرخ ارز؛
عرضه یک فروشنده بزرگ؛
هجوم خریداران؛
و انتظاراتی که دائماً تغییر میکنند.
تریدر تلاش میکند ردپای مجموع این رفتارها را در قیمت بخواند.
شغل من خرید و فروش طلا نیست؛ خرید و فروش «احتمال» است
این شاید دقیقترین توصیفی باشد که یک معاملهگر میتواند از حرفه خودش ارائه کند.
وقتی معاملهای باز میکنم، آینده را نخریدهام.
یک احتمال را خریدهام.
مثلاً تصور میکنم اگر قیمت به یک ناحیه مشخص برسد، واکنش مشخصی نشان دهد، فروشندگان قدرت ادامه حرکت نداشته باشند و ساختار موردنظر من شکل بگیرد، احتمال حرکت صعودی به اندازهای هست که پذیرفتن مقدار مشخصی ریسک توجیه داشته باشد.
اگر درست بود، بازار به من پول میدهد.
اگر غلط بود، باید هزینه غلط بودن فرضیهام را بپردازم.
این هزینه همان چیزی است که بسیاری از تازهکارها حاضر نیستند قبول کنند:
زیان.
زیان، هزینه کسبوکار معاملهگر است
یک مغازه هزینه اجاره دارد.
کارخانه استهلاک دستگاه دارد.
شرکت حقوق کارکنان دارد.
فروشگاه ممکن است کالای خراب یا مرجوعی داشته باشد.
و معاملهگر معامله زیانده دارد.
مشکل زمانی آغاز میشود که معاملهگر زیان را نه بهعنوان بخشی از ساختار حرفه، بلکه بهعنوان توهین شخصی بازار به خودش تلقی کند.
اینجاست که یک ضرر معمولی تبدیل میشود به:
افزایش حجم؛ انتقام از بازار؛ جابهجایی حد ضرر؛ ورود دوباره بدون تحلیل؛ تلاش برای پسگرفتن پول؛ و در نهایت زیانی که دیگر بخشی از سیستم نبوده است.
معاملهگر حرفهای الزاماً کسی نیست که زیاد نمیبازد.
کسی است که میداند چگونه ببازد.
میداند کجا فرضیهاش باطل شده.
میداند چقدر حاضر است بابت فهمیدن اشتباه بودن آن فرضیه هزینه کند.
و مهمتر از همه، بعد از زیان هنوز همان انسانی باقی میماند که قبل از زیان بوده است.
مهمترین سرمایه تریدر پولش نیست
سرمایه مهم است، اما چیزی از پول مهمتر وجود دارد:
توانایی ادامه بازی.
اگر معاملهگری سرمایهای داشته باشد اما در یک تصمیم بتواند بخش غیرقابلتحملی از آن را نابود کند، عملاً بقای حرفهای خود را به نتیجه یک اتفاق وابسته کرده است.
به همین دلیل مدیریت ریسک یک فصل جانبی در معاملهگری نیست.
مدیریت ریسک خودِ معاملهگری است.
تحلیل به شما میگوید:
«کجا ممکن است درست باشم؟»
مدیریت ریسک میگوید:
«اگر غلط بودم چه اتفاقی برای من میافتد؟»
دومی برای زنده ماندن مهمتر است.
نهادهای ناظر بازارهای مختلف نیز دقیقاً به همین دلیل درباره معاملات بسیار کوتاهمدت هشدارهای جدی دارند. برای نمونه FINRA تأکید میکند معاملات روزانه میتواند بسیار پرریسک باشد، هزینههای متعدد معامله میتواند بازده را فرسایش دهد و استفاده از مارجین یا فروش استقراضی در برخی ساختارها حتی میتواند زیان را تشدید کند.
این هشدار به معنای «غیرممکن بودن معاملهگری» نیست.
معنایش این است که حرفهای بودن را نباید با بیپروایی اشتباه گرفت.
چرا بیشتر کار معاملهگر، معامله نکردن است؟
این قسمت برای کسی که بیرون این حرفه ایستاده عجیب است.
فرض کنید کسی هشت ساعت بازار را زیر نظر داشته و حتی یک معامله انجام نداده است.
آیا امروز کار نکرده؟
اگر پزشک بیماری را معاینه کند و تشخیص دهد نیازی به جراحی نیست، آیا چون جراحی نکرده کارش را انجام نداده؟
معاملهگر نیز برای هر حرکتی در بازار حقوق نمیگیرد.
او باید منتظر حرکتی باشد که در چارچوب خودش قابل معامله است.
گاهی بهترین معامله روز:
هیچ معاملهای نیست.
این یکی از دشوارترین مهارتهای این حرفه است، چون انسان بهطور طبیعی دوست دارد برای زمانی که صرف کرده خروجی قابل مشاهده داشته باشد.
سه ساعت چارت دیدهای؟
ذهن میگوید «پس یک کاری بکن.»
اما بازار به زمانی که صرف کردهای بدهکار نیست.
ممکن است پنج ساعت نگاه کنی و هیچ فرصتی وجود نداشته باشد.
ممکن است پنج دقیقه بعد از باز کردن بازار، فرصت اصلی هفته شکل بگیرد.
در این حرفه، فعال بودن با مفید بودن یکی نیست.
صبر در معاملهگری یعنی چه؟
صبر در این حرفه یعنی بیحرکت نشستن نیست.
صبر یعنی توانایی تحمل فاصله میان:
«من چیزی میخواهم»
و
«بازار شرایط آن را فراهم کرده است.»
شاید تحلیل شما صعودی باشد، اما هنوز نقطه ورود وجود نداشته باشد.
شاید جهت را درست تشخیص داده باشید، اما قیمت ابتدا آنقدر پایین برود که اگر زود وارد شده باشید معاملهتان بسته شود.
بنابراین حتی درست دیدن آینده الزاماً به معنی سود کردن از آینده نیست.
جهت، زمان، نقطه ورود، حجم، خروج و مدیریت معامله باید کنار یکدیگر قرار بگیرند.
همین است که معاملهگری را دشوار میکند.
دشمن معاملهگر همیشه بازار نیست
بازار شخصیت ندارد.
از شما متنفر نیست.
نمیداند شما چه کسی هستید.
نمیخواهد حد ضررتان را بزند و بعد برگردد تا حرصتان را دربیاورد.
بخش بزرگی از نبرد معاملهگر با موجودی اتفاق میافتد که جلوی مانیتور نشسته است:
خودش.
ترس باعث میشود معامله درست را زود ببندد.
طمع باعث میشود معامله تمامشده را نگه دارد.
FOMO باعث میشود بعد از حرکت وارد شود.
غرور اجازه نمیدهد اشتباه را بپذیرد.
انتقام باعث میشود حجم معامله بعدی را افزایش دهد.
اعتمادبهنفس کاذب بعد از چند برد، قوانین سیستم را بیاهمیت جلوه میدهد.
و چند باخت متوالی ممکن است او را نسبت به سیستمی که هنوز از نظر آماری سالم است بیاعتماد کند.
در نتیجه معاملهگری یک تناقض عجیب دارد:
برای کسب درآمد از رفتار جمعی انسانها، ابتدا باید رفتار خودت را کنترل کنی.
معاملهگر موفق چه جور انسانی است؟
اگر بخواهیم تیپ ایدهآل این حرفه را ترسیم کنیم، لزوماً با نابغهای ریاضی یا انسانی که آینده را بهتر از بقیه میبیند مواجه نیستیم.
اتفاقاً برخی ویژگیهای بسیار معمولی اهمیت بیشتری دارند.
او میتواند بگوید:
«نمیدانم.»
میتواند بگوید:
«اشتباه کردم.»
میتواند سودی را که روی صفحه دیده ولی هنوز متعلق به او نشده، مال خودش حساب نکند.
میتواند یک فرصت را از دست بدهد و برای تعقیب قیمت خودش را مجازات نکند.
میتواند ببیند دیگران پول درمیآورند و همچنان خارج بازار بماند.
میتواند چند معامله پشت سر هم ببازد و بدون دلیل سیستمش را نابود نکند.
و از همه دشوارتر:
میتواند درست تحلیل کند و باز هم وارد معامله نشود.
چون حرفهای بودن یعنی تشخیص تفاوت میان:
«فکر میکنم بازار بالا میرود»
و
«اینجا معامله خرید با ریسک قابل قبول دارم.»
این دو یکی نیستند.
معاملهگر خوب باید عاشق باخت باشد؟
نه.
هیچ انسان عاقلی از از دست دادن پول لذت نمیبرد.
هدف این نیست که احساسات حذف شوند.
هدف این است که احساسات حق رأی نهایی نداشته باشند.
ممکن است از یک ضرر ناراحت شوم.
اما ناراحتی من نباید حجم معامله بعدی را تعیین کند.
ممکن است از سود هیجانزده شوم.
اما هیجان نباید باعث شود ریسک بعدی را دو برابر کنم.
ممکن است نسبت به تحلیلم بسیار مطمئن باشم.
اما اطمینان ذهنی من نباید جای نقطه ابطال تحلیل را بگیرد.
حرفهای شدن یعنی میان احساس کردن و عمل کردن بر اساس احساس فاصله ایجاد کنیم.
تفاوت «تحلیلگر خوب» و «معاملهگر خوب»
این دو الزاماً یک نفر نیستند.
ممکن است کسی ساعتها درباره اقتصاد، نرخ بهره، سیاست، طلا و ارز صحبت کند و بخش بزرگی از جهتهای بازار را هم درست تشخیص دهد، اما معاملهگر خوبی نباشد.
چرا؟
چون معاملهگری فقط پاسخ دادن به سؤال «بازار کجا میرود؟» نیست.
سؤالهای دیگری هم وجود دارند:
کجا وارد شوم؟
اگر اشتباه بودم کجا خارج شوم؟
چقدر حجم بگیرم؟
اگر سریع به سود رفتم چه کنم؟
اگر قیمت مدتی علیه من حرکت کرد چه کنم؟
اگر فرصت از دست رفت، آیا تعقیبش کنم؟
اگر سه بار پشت سر هم باختم، آیا معامله چهارم را طبق سیستم اجرا میکنم؟
اگر پنج بار پشت سر هم بردم، آیا در معامله ششم احساس شکستناپذیری میکنم؟
تحلیل بازار یک مهارت است؛ اجرای معامله مهارتی دیگر.
چرا نوسانگیری از بیرون آسان دیده میشود؟
چارت گذشته بیرحمانه واضح است.
وقتی نمودار را بعداً نگاه میکنید، کفها و سقفها مشخصاند.
مغز میگوید:
«خب اینجا میخریدی، آنجا میفروختی!»
اما معاملهگر واقعی سمت راست نمودار را نمیبیند.
او درست در نقطهای ایستاده که آینده هنوز رسم نشده است.
بعداً همهچیز بدیهی است.
در لحظه هیچچیز بدیهی نیست.
این همان چیزی است که معاملهگری گذشتهنگر را از معاملهگری واقعی جدا میکند.
نوسانگیر با «عدم قطعیت» زندگی میکند
بیشتر مشاغل تلاش میکنند عدم قطعیت را کاهش دهند.
مهندس اندازه میگیرد.
حسابدار تطبیق میدهد.
پزشک آزمایش میگیرد.
اما معاملهگر هرچقدر هم اطلاعات جمع کند، در نهایت باید تصمیمی بگیرد که نتیجهاش هنوز نامعلوم است.
به همین خاطر شاید مهمترین توانایی روانی این حرفه تحمل عدم قطعیت باشد.
نه اینکه نترسی.
بلکه بتوانی با وجود ندانستن آینده، تصمیمی محدود، منطقی و قابلاندازهگیری بگیری.
و اگر اطلاعات جدید آمد، نظرت را تغییر بدهی.
عاشق تحلیل خودت نشو
بازار بابت وفاداری به تحلیل جایزه نمیدهد.
اگر صبح خریدار بودم و ساختاری که دلیل خریدم بود از بین رفت، اینکه ظهر همچنان خریدار بمانم اسمش «ثبات» نیست.
ممکن است اسمش لجبازی باشد.
معاملهگر باید بتواند در چند ساعت از:
«دیدگاه من صعودی است»
به:
«دیگر خریدی ندارم»
و حتی در شرایط مناسب به:
«اکنون فروشندهام»
برسد.
بدون اینکه احساس کند شخصیتش زیر سؤال رفته است.
چون تحلیل، هویت انسان نیست.
تحلیل یک فرضیه موقت درباره بازار است.
بازار محل اثبات باهوش بودن نیست
یکی از خطرناکترین انگیزهها در معاملهگری، نیاز به اثبات خود است.
اینکه بخواهی نشان بدهی:
من درست گفتم.
من کف را گرفتم.
من سقف را گرفتم.
همه اشتباه کردند و من درست بودم.
بازار هیچ پاداشی برای «درست گفتن» ندارد.
ممکن است جهت بازار را درست پیشبینی کنید و به دلیل حجم نامناسب ضرر کنید.
ممکن است بخشی از تحلیل اشتباه باشد ولی مدیریت معامله باعث شود با سود خارج شوید.
در پایان، حساب معاملاتی به زیبایی داستان شما اهمیت نمیدهد.
تنها چیزی که ثبت میشود نتیجه مجموعه تصمیمات است.
سود معاملهگر دستمزد تحمل ریسک نیست
این تفکیک بسیار مهم است.
صرف اینکه کسی ریسک بزرگی پذیرفته، مستحق سود بزرگ نیست.
اگر چنین بود، بیاحتیاطترین افراد ثروتمندترین معاملهگران جهان میشدند.
ریسک کردن بهتنهایی مزیت نیست.
سؤال این است:
آیا ریسکی که میپذیری، «ارزش پذیرفتن» دارد؟
اگر در یک ساختار فرضی، معاملهگر در معاملات برنده بیشتر از چیزی که در معاملات بازنده از دست میدهد کسب کند، لازم نیست همه معاملاتش درست باشند.
برعکس، کسی ممکن است درصد بالایی از معاملاتش را ببرد اما چند زیان کنترلنشده تمام سودش را پس بگیرد.
بنابراین تعداد بردها بهتنهایی معیار کیفیت معاملهگر نیست.
توزیع برد و باخت اهمیت دارد.
سفتهبازی بدون مدیریت ریسک، خیلی زود شکل دیگری پیدا میکند
همین حرفهای که با تحلیل، آمار، انضباط و مدیریت ریسک میتواند یک فعالیت تخصصی باشد، بدون آنها میتواند به رفتاری کاملاً مخرب تبدیل شود.
معاملات کوتاهمدت ذاتاً امکان زیان سریع دارند. نهادهای ناظر مالی نیز درباره ادعاهای سودهای بزرگ و سریع هشدار میدهند و تأکید میکنند سرمایهای که برای هزینههای ضروری زندگی لازم است نباید در معرض چنین فعالیت پرریسکی قرار گیرد.
این مرز باید واضح باشد:
معاملهگر حرفهای دنبال حذف ریسک نیست؛ دنبال تعریف و محدود کردن آن است.
اگر کسی نتواند پاسخ دهد:
«اگر اشتباه کنم چقدر میبازم؟»
هنوز بخش مهمتری از معامله را نسبت به سؤال «چقدر ممکن است سود کنم؟» حل نکرده است.
این شغل آزادی دارد؛ اما آزادی مجانی نیست
یکی از جذابیتهای معاملهگری استقلال آن است.
برای معاملهگر مستقل ممکن است رئیس، ساعت اداری، دفتر اجباری یا مسیر شغلی سنتی وجود نداشته باشد.
اما این آزادی یک روی دیگر هم دارد:
کسی مجبور نیست شما را صبح از خواب بیدار کند.
کسی دستتان را نمیگیرد که بیش از حد معامله نکنید.
کسی جلویتان را نمیگیرد که بعد از یک باخت، معامله انتقامی انجام ندهید.
کسی تضمین نمیکند آخر ماه حقوقی واریز شود.
کسی مسئول اشتباه شما نیست.
آزادی معاملهگر، با مسئولیت شخصی خریداری میشود.
به همین خاطر آدمی که فقط آزادی این حرفه را میخواهد اما انضباطش را نمیخواهد، معمولاً فقط نصف قرارداد را خوانده است.
آیا تریدر تمام روز به مانیتور خیره است؟
لزومی ندارد.
سبک معامله تعیینکننده است.
بعضی معاملات در چند دقیقه شکل میگیرند؛ برخی چند ساعت، چند روز یا بیشتر طول میکشند.
هرچه افق زمانی کوتاهتر شود، معمولاً اهمیت اجرا، هزینه معامله، سرعت تصمیمگیری و توجه مداوم بیشتر میشود. FINRA نیز در توضیح معاملات پرتکرار روزانه اشاره میکند که چنین فعالیتی زمانبر است و نیاز به توجه مستمر به موقعیتها و بازار دارد.
اما حرفهای بودن با تعداد کلیک سنجیده نمیشود.
گاهی کار اصلی قبل از باز شدن بازار انجام شده است:
سناریوها نوشته شدهاند.
سطوح مشخصاند.
ریسک تعیین شده.
شرایط ورود تعریف شده.
حالا معاملهگر فقط منتظر است بازار یکی از سناریوها را فعال کند.
معاملهگری یعنی تصمیمگیری زیر فشار
شاید بتوان حرفه ترید را از زاویه دیگری نیز تعریف کرد:
«علم و هنر تصمیمگیری با اطلاعات ناقص، تحت عدم قطعیت و با پول واقعی.»
وقتی پول واقعی وارد معادله میشود، روان انسان تغییر میکند.
دیدن یک نمودار و گفتن «اینجا میخریدم» ساده است.
زدن دکمه خرید با سرمایه واقعی، دیدن حرکت قیمت علیه خودت، حفظ آرامش، اجرای حد ضرر و ورود دوباره به معامله بعدی طبق سیستم، مسئله دیگری است.
به همین دلیل دانش لازم است، اما کافی نیست.
تجربه نیز لازم است.
تجربه به معاملهگر نشان میدهد چیزی که روی کاغذ آسان به نظر میرسد، وقتی پول و احساس وارد بازی میشوند چگونه تغییر میکند.
بهترین معاملهگران احتمالاً کسلکنندهتر از چیزی هستند که تصور میکنید
تصویر سینمایی تریدر را فراموش کنید:
شش مانیتور، فریاد، تلفن، خرید، فروش، میلیونها دلار در چند ثانیه.
بخش بزرگی از معاملهگری حرفهای میتواند بسیار کسلکننده باشد.
انتظار.
بررسی.
عدم ورود.
ثبت معامله.
محاسبه ریسک.
خروج طبق برنامه.
دوباره انتظار.
اگر معاملهگر برای هیجان وارد بازار شده باشد، این کسالت برایش غیرقابل تحمل میشود.
آن وقت خودش شروع به ساختن هیجان میکند:
معامله اضافه.
حجم اضافه.
ورود بیدلیل.
و بازار معمولاً برای هیجانی که میدهد، صورتحساب هم صادر میکند.
معاملهگر حرفهای شکارچی حرکت است، نه معتاد حرکت
شکارچی تمام روز تیراندازی نمیکند.
بخش بزرگی از کارش مشاهده است.
فرصت نامناسب را رد میکند.
فاصله را میسنجد.
شرایط را بررسی میکند.
و زمانی اقدام میکند که مجموعهای از عوامل موردنظرش کنار یکدیگر قرار گرفته باشند.
نوسانگیر هم قرار نیست هر نوسانی را بگیرد.
او باید نوسانی را بگیرد که متعلق به سیستم اوست.
این تفاوت بسیار بزرگی است.
بازار هر روز هزاران حرکت میکند.
هیچ معاملهگری قرار نیست مالک همه آنها باشد.
پول نتیجه است؛ محصول اصلی «تصمیم» است
یک نجار در پایان روز میتواند میز ساختهشده را نشان دهد.
یک نویسنده متنش را.
یک مهندس سازهاش را.
محصول معاملهگر ملموس نیست.
محصول او مجموعهای از تصمیمات تحت ریسک است.
اگر فرآیندش خوب باشد، انتظار دارد در تعداد کافی از تصمیمات، نتیجه مالی مثبت ایجاد شود.
اما هر تصمیم منفرد ممکن است سودده یا زیانده باشد.
این نکته شاید مهمترین تفاوت ذهنی این حرفه با بسیاری از مشاغل دیگر باشد:
کیفیت تصمیم را نمیتوان همیشه از نتیجه همان یک تصمیم فهمید.
یک معامله بد ممکن است تصادفاً سود کند.
یک معامله کاملاً منضبط ممکن است ضرر کند.
اگر معاملهگر فقط بر اساس نتیجه خودش را تشویق و تنبیه کند، کمکم رفتارهای اشتباهِ سودده را یاد میگیرد.
و این بسیار خطرناک است.
پس معاملهگر موفق چه کسی است؟
نه کسی که هیچوقت ضرر نمیکند.
نه کسی که همیشه سقف و کف را میگیرد.
نه کسی که بیشترین تعداد معامله را دارد.
نه کسی که هر روز پیشبینی منتشر میکند.
و نه حتی لزوماً کسی که پیچیدهترین تحلیل را بلد است.
معاملهگر حرفهای را بهتر است از روی فرآیندش شناخت:
قبل از ورود میداند چرا وارد میشود.
میداند کجا فرضیهاش باطل میشود.
حجم را قبل از هیجان معامله تعیین میکند.
میتواند ضرر را بپذیرد.
میتواند سود را مدیریت کند.
برای جبران باخت، قانون خودش را نمیشکند.
بعد از چند برد احساس شکستناپذیری نمیکند.
اگر شرایط وجود نداشته باشد، معامله نمیکند.
و مهمتر از همه:
بقای خودش را به نتیجه یک معامله وابسته نمیکند.
سفتهباز؛ انسانی که ریسک دیگران را میخرد
اگر بخواهیم تمام این مقاله را در یک تصویر جمع کنیم، دوباره به همان نقاشی ابتدای مقاله برمیگردیم.
جمعیتی در بازار ایستادهاند.
یکی میترسد.
یکی عجله دارد.
یکی باید بفروشد.
یکی مجبور است بخرد.
یکی میخواهد ریسک خود را کاهش دهد.
یکی معتقد است قیمت اشتباه است.
و گوشهای از این بازار، سفتهباز ایستاده است.
او میگوید:
«من حاضرم این ریسک را بپذیرم؛ اگر قیمت آن برایم مناسب باشد.»
گاهی درست میگوید و پول میگیرد.
گاهی اشتباه میکند و پول میدهد.
وظیفه او درست بودن همیشگی نیست.
وظیفهاش این است که وقتی اشتباه میکند، آنقدر زنده بماند که فرصت بعدی را ببیند.
این حرفه در نهایت درباره انسان است، نه نمودار
بعد از سالها نگاه کردن به نمودار، شاید عجیبترین نتیجه این باشد که معاملهگری کمتر از چیزی که تصور میکنیم درباره خطوط و کندلهاست و بیشتر درباره ماهیت انسان است.
ترس.
طمع.
امید.
پشیمانی.
اعتماد.
وحشت.
صبر.
غرور.
عدم قطعیت.
تمام اینها روی نمودار اثر میگذارند؛ چون نمودار در نهایت ردپای تصمیم انسانهاست.
و معاملهگری که میخواهد رفتار بازار را بخواند، ناچار است ابتدا رفتار خودش را بشناسد.
شاید به همین دلیل است که این حرفه برای بعضیها بعد از سالها همچنان جذاب باقی میماند.
هر معامله فقط آزمایش یک تحلیل نیست.
آزمایش شخصیت معاملهگر هم هست.
آیا وقتی میترسم، همچنان طبق برنامه عمل میکنم؟
آیا وقتی همه میخرند، توانایی فکر کردن دارم؟
آیا وقتی سود زیادی کردهام، هنوز ریسک را جدی میگیرم؟
آیا وقتی باختهام، میتوانم بدون انتقام دوباره تصمیم بگیرم؟
آیا میتوانم بگویم نمیدانم؟
و شاید سختترین سؤال:
آیا میتوانم فرصت را ببینم و چون شرایط من کامل نیست، از کنارش عبور کنم؟
حرف آخر
سفتهبازی شغل پیشبینی آینده نیست.
شغل مدیریت عدم قطعیت است.
نوسانگیر قرار نیست بازار را فرماندهی کند؛ بازار بسیار بزرگتر از اوست.
قرار نیست همیشه درست باشد؛ چنین انسانی وجود ندارد.
قرار نیست هر حرکت را شکار کند؛ چنین کاری ضروری نیست.
او فقط باید در تعداد زیادی از تصمیمات، یک کار را بهتر و منظمتر تکرار کند:
صبر کند، مشاهده کند، احتمال را بسنجد، ریسک را تعریف کند، در زمان مناسب وارد شود و وقتی بازار خلاف فرضیهاش را ثابت کرد، کنار برود.
گاهی پاداش این فرآیند سود است.
گاهی هزینه آن زیان.
و فردی که نمیتواند دومی را بپذیرد، احتمالاً برای رسیدن پایدار به اولی نیز آماده نیست.
من معاملهگرم.
یعنی شغلم این نیست که هر روز بدانم بازار چه خواهد کرد.
شغلم این است که وقتی بازار کاری کرد، بدانم من باید چه کار کنم.
و شاید تمام فلسفه سفتهبازی و نوسانگیری را بتوان در همان یک جمله خلاصه کرد: