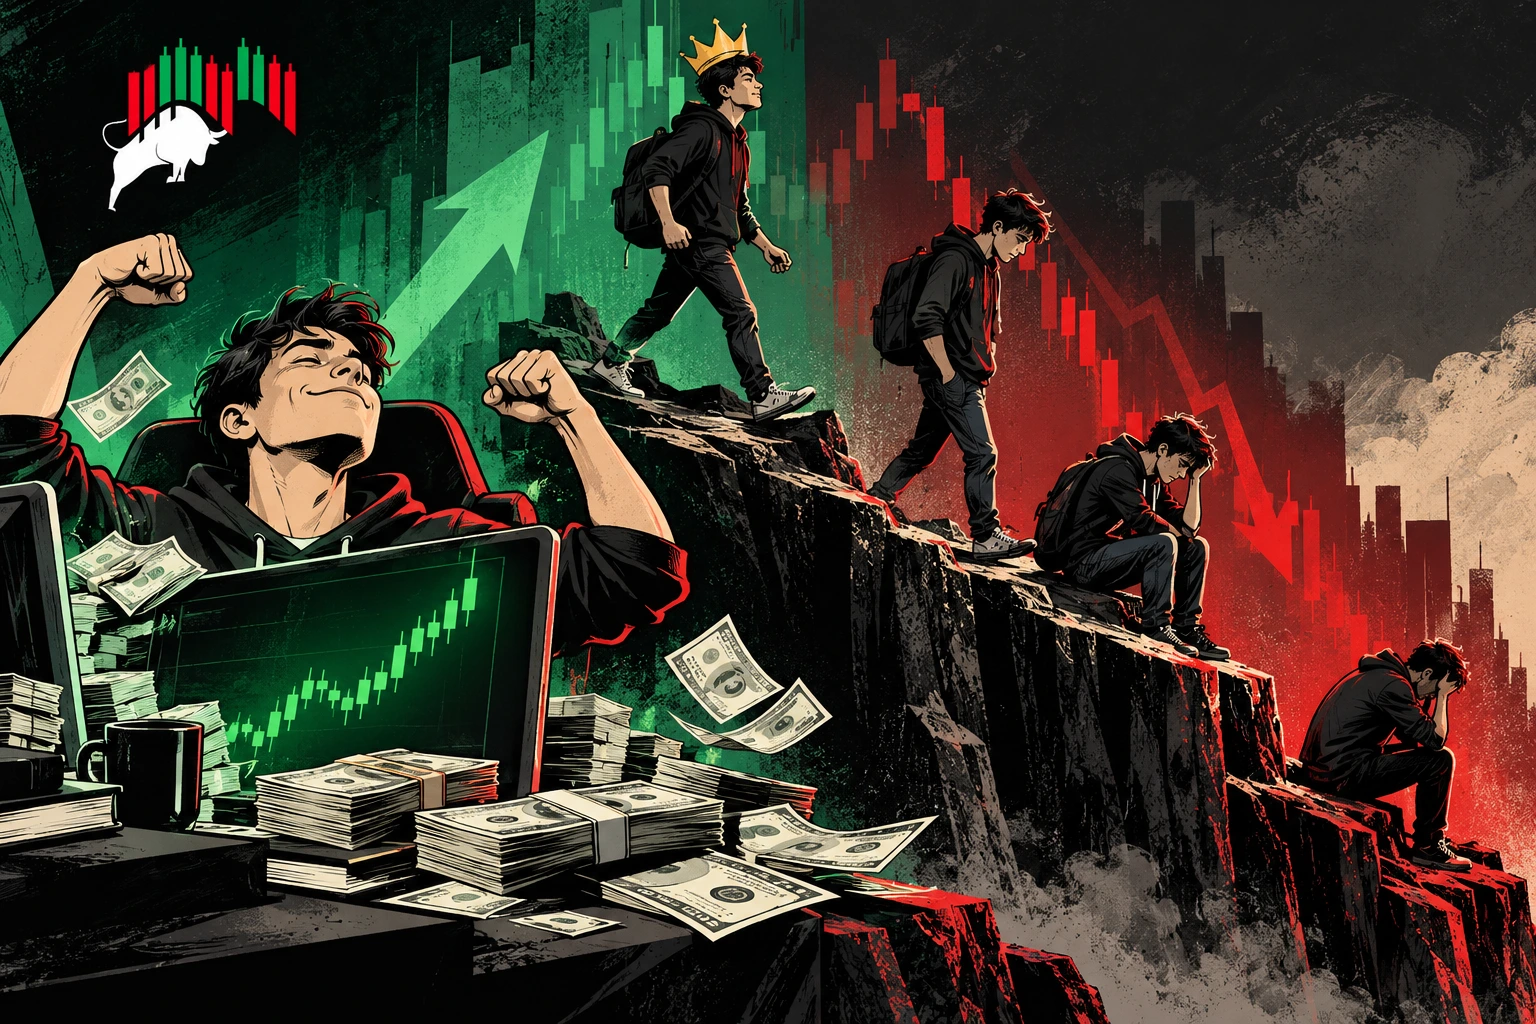
چرا گاهی هرچه کمتر میدانیم، بیشتر فکر میکنیم بلدیم؟… احتمالاً حداقل یکبار با چنین آدمی روبهرو شدهاید.
کسی که تازه وارد یک حوزه شده، چند ویدیو دیده، چند اصطلاح یاد گرفته و با اعتمادبهنفس درباره موضوعی حرف میزند که افراد باتجربهتر درباره همان موضوع با احتیاط بیشتری صحبت میکنند.
در بازارهای مالی این اتفاق حتی واضحتر است.
فردی ممکن است چند هفته باشد که معاملهگری را شروع کرده، چند معامله سودده هم داشته باشد و ناگهان احساس کند فرمول بازار را کشف کرده است.
به نظرش دیگران بیش از حد موضوع را پیچیده میکنند.
فکر میکند کافی است حمایت و مقاومت را بشناسد، چند اندیکاتور روی نمودار بیندازد یا رفتار قیمت را کمی یاد بگیرد؛ بعد دیگر تنها چیزی که باقی میماند افزایش سرمایه و کسب سود بیشتر است.
اما چند ماه بعد ممکن است همان شخص به جمله کاملاً متفاوتی برسد:
«تازه فهمیدم چقدر چیز هست که نمیدانم.»
این تغییر عجیب، موضوع یکی از شناختهشدهترین مفاهیم روانشناسی شناختی است:
اثر دانینگ–کروگر (Dunning–Kruger Effect).
و اگر معاملهگر یا سرمایهگذار هستید، شناختن این مفهوم فقط یک بحث جالب روانشناسی نیست.
ممکن است مستقیماً با پول شما ارتباط داشته باشد.
داستان از کجا شروع شد؟
در سال ۱۹۹۹، دو روانشناس به نامهای دیوید دانینگ (David Dunning) و جاستین کروگر (Justin Kruger) پژوهشی منتشر کردند که بعدها بسیار مشهور شد.
ایده اصلی پژوهش را اگر خیلی ساده کنیم، این بود:
افرادی که در یک حوزه مهارت کمتری دارند، ممکن است در ارزیابی میزان توانایی خودشان نیز دچار خطا شوند.
دلیلش جالب است.
برای اینکه بفهمید عملکردتان بد است، معمولاً به مقداری از همان دانش و مهارتی نیاز دارید که برای خوب عمل کردن لازم است.
مثلاً تصور کنید کسی تقریباً هیچ اطلاعاتی درباره تعمیر موتور خودرو ندارد.
ممکن است یک صدای عجیب از موتور بشنود و خیلی راحت بگوید:
«چیز خاصی نیست، احتمالاً فلان قطعه است.»
اما مکانیکی که بیست سال تجربه دارد ممکن است بگوید:
«بدون بررسی نمیشود نظر قطعی داد؛ این صدا میتواند چند علت مختلف داشته باشد.»
نکته عجیب اینجاست:
کدامیک مطمئنتر صحبت کرد؟
احتمالاً فرد اول.
اما کدامیک بیشتر میدانست؟
احتمالاً فرد دوم.
همینجا یکی از جذابترین تناقضهای یادگیری شکل میگیرد:
گاهی ندانستن فقط باعث نمیشود پاسخ مسئله را ندانیم؛ باعث میشود حتی متوجه نشویم چه چیزهایی را نمیدانیم.
دانینگ–کروگر یعنی آدمهای نادان فکر میکنند نابغهاند؟
نه.
این یکی از برداشتهای بیش از حد سادهشده از این مفهوم است.
اثر دانینگ–کروگر قرار نیست آدمها را به دو گروه «باهوش» و «احمق» تقسیم کند.
موضوع درباره توانایی ما در ارزیابی خودمان است.
حتی یک فرد بسیار باهوش و متخصص نیز وقتی وارد حوزهای شود که تجربه کافی در آن ندارد، میتواند توانایی خودش را اشتباه ارزیابی کند.
ممکن است یک جراح فوقالعاده، معاملهگر ضعیفی باشد.
ممکن است یک معاملهگر حرفهای، برنامهنویس افتضاحی باشد.
ممکن است یک مهندس عالی، سرمایهگذار خوبی نباشد.
تخصص بهسادگی از یک حوزه به حوزه دیگر منتقل نمیشود.
بنابراین سؤال اصلی این نیست که:
«آیا من آدم باهوشی هستم؟»
سؤال بهتر این است:
«آیا دانش و تجربه من در همین موضوع مشخص، برای قضاوتی که دارم انجام میدهم کافی است؟»
این دو سؤال زمین تا آسمان با یکدیگر فرق دارند.
خطرناکترین قسمت یادگیری کجاست؟
فرض کنید تصمیم گرفتهاید معاملهگری یاد بگیرید.
روز اول تقریباً هیچ چیز نمیدانید.
کندل چیست؟
اسپرد چیست؟
اهرم چیست؟
مارجین چیست؟
حد ضرر چیست؟
مدیریت سرمایه یعنی چه؟
اصلاً چرا قیمت بالا و پایین میرود؟
در این مرحله معمولاً اعتمادبهنفس زیادی هم ندارید، چون کاملاً مشخص است که چیزی نمیدانید.
بعد شروع به یادگیری میکنید.
کندلها را میشناسید.
حمایت و مقاومت یاد میگیرید.
روند را تشخیص میدهید.
چند الگوی تکنیکال میبینید.
Risk/Reward یاد میگیرید.
چند معامله هم انجام میدهید.
و اتفاق مهمی میافتد:
حالا دیگر آنقدر میدانید که بازار برایتان ساده به نظر برسد، اما شاید هنوز آنقدر نمیدانید که پیچیدگی واقعی آن را ببینید.
اینجاست که اعتمادبهنفس میتواند با سرعتی بیشتر از مهارت رشد کند.
و در بازار مالی، این ترکیب خطرناک است.
چند معامله سودده؛ و تولد یک نابغه!
یکی از بهترین جاهایی که میتوان اثر دانینگ–کروگر را مشاهده کرد، بازارهای مالی است.
فرض کنید فردی با ۱۰۰۰ دلار وارد بازار میشود.
چند تحلیل میبیند، مقداری آموزش میبیند و معامله را شروع میکند.
معامله اول: سود.
معامله دوم: سود.
معامله سوم: ضرر کوچک.
معامله چهارم: سود بزرگ.
حساب ۱۰۰۰ دلاری او تبدیل میشود به ۱۳۰۰ دلار.
چه اتفاقی ممکن است در ذهنش بیفتد؟
بهجای اینکه بگوید:
«هنوز نمونه معاملات من بسیار کوچک است و نمیدانم چه مقدار از این نتیجه ناشی از مهارت و چه مقدار ناشی از شرایط بازار بوده.»
ممکن است نتیجه بگیرد:
«من استعداد این کار را دارم.»
بعد مرحله بعد شروع میشود.
حجم معاملات افزایش پیدا میکند.
ریسک بیشتر میشود.
حد ضرر کمی عقبتر میرود.
بعد اصلاً حذف میشود.
سرمایه بیشتری وارد حساب میشود.
شاید پولی که قرار نبود در معرض ریسک قرار بگیرد هم وارد بازار شود.
چرا؟
چون شخص دیگر احساس نمیکند در حال قمار روی یک احتمال است.
از نگاه خودش، دارد از مهارتی که کشف کرده استفاده میکند.
مشکل اینجاست که بازار معمولاً برای اصلاح چنین برداشتی، روش بسیار گرانی دارد.
بازار به شما نمیگوید چرا پول درآوردید
این شاید یکی از مهمترین قسمتهای این مقاله باشد.
فرض کنید امروز یک معامله خرید باز میکنید و ۵۰۰ دلار سود میکنید.
حالا یک سؤال:
آیا این ۵۰۰ دلار ثابت میکند تحلیل شما درست بوده؟
نه لزوماً.
ممکن است تحلیل شما عالی بوده باشد.
ممکن است تحلیل ناقص بوده اما جهت معامله درست از آب درآمده باشد.
ممکن است بازار به دلیل خبری که شما اصلاً از آن خبر نداشتید حرکت کرده باشد.
ممکن است در یک روند بسیار قدرتمند قرار گرفته باشید و تقریباً هر خریدی جواب داده باشد.
حتی ممکن است مدیریت ریسک شما وحشتناک بوده باشد ولی این بار شانس با شما همراه شده باشد.
بازار در پایان معامله یک گزارش برایتان ارسال نمیکند که روی آن نوشته باشد:
۳۷٪ مهارت
۲۱٪ شرایط مناسب بازار
۱۸٪ شانس
۲۴٪ ریسکی که هنوز متوجهاش نشدهاید!
فقط یک عدد میبینید:
+500$
و مغز انسان عاشق این است که این عدد را به توانایی خودش نسبت دهد.
همین موضوع باعث میشود سود کوتاهمدت گاهی بیشتر از ضرر کوتاهمدت برای یک معاملهگر تازهکار خطرناک باشد.
ضرر ممکن است او را محتاط کند.
اما چند سود بزرگ و سریع میتواند به او این پیام اشتباه را بدهد:
«دیدی؟ من فهمیدم بازار چطور کار میکند.»
وقتی اعتمادبهنفس از مهارت جلو میزند
اعتمادبهنفس بهخودیخود چیز بدی نیست.
یک معاملهگر بدون اعتمادبهنفس احتمالاً نمیتواند سیستم خودش را درست اجرا کند.
مشکل زمانی شروع میشود که فاصلهای بزرگ بین اعتمادبهنفس و توانایی واقعی ایجاد شود.
فرض کنید مهارت واقعی فرد هنوز در سطح ۳۰ از ۱۰۰ است، اما تصور خودش از مهارتش ۸۵ از ۱۰۰ است.
رفتارش بر اساس کدام عدد خواهد بود؟
۳۰؟
نه.
بر اساس همان ۸۵.
بنابراین ممکن است:
حجم بیشتری وارد کند.
ریسک بیشتری بپذیرد.
تحلیل مخالف را جدی نگیرد.
حد ضرر را غیرضروری بداند.
بعد از چند موفقیت، سرمایه بیشتری وارد کند.
به دیگران سیگنال بدهد.
و حتی تصور کند کسانی که درباره ریسک هشدار میدهند، بازار را به اندازه او درک نکردهاند.
مشکل اصلی کمبود دانش نیست.
مشکل این است که فرد هنوز از اندازه کمبود دانش خودش اطلاع ندارد.
بعد از اعتمادبهنفس زیاد چه اتفاقی میافتد؟
اگر فرد به یادگیری و تجربه ادامه دهد، معمولاً با چیزهایی روبهرو میشود که قبلاً نمیدید.
متوجه میشود یک استراتژی در همه شرایط بازار کار نمیکند.
میفهمد Drawdown بخشی از بازی است.
با زنجیرهای از ضررها روبهرو میشود.
میبیند یک ستاپ مشابه میتواند یکبار عالی عمل کند و بار دیگر شکست بخورد.
متوجه اهمیت نقدشوندگی، نوسان، اخبار، اندازه پوزیشن، همبستگی داراییها، روانشناسی، هزینه معاملات و دهها متغیر دیگر میشود.
و آرامآرام جملههایش تغییر میکند.
اوایل میگفت:
«طلا قطعاً میره بالا.»
بعداً شاید بگوید:
«سناریوی اصلی من صعودیه، ولی اگر این سطح از دست بره تحلیل نیاز به بازبینی داره.»
این تغییر زبان اتفاقی نیست.
شخص تازه متوجه شده که بازار قلمرو قطعیتها نیست.
قلمرو احتمالها است.
معاملهگر حرفهای الزاماً کسی نیست که همیشه درست میگوید
این تصور بسیار مهم است.
خیلیها فکر میکنند معاملهگر حرفهای باید آینده بازار را دقیق پیشبینی کند.
مثلاً بگوید:
طلا از اینجا بالا میرود.
بیتکوین از آنجا پایین میآید.
دلار فلان قیمت میشود.
و همه هم درست از آب دربیاید.
اما حرفهایشدن در معاملهگری بیشتر از اینکه به معنی «همیشه درست بودن» باشد، به معنی مدیریت شرایطی است که ممکن است اشتباه کنید.
معاملهگر باتجربه میتواند تحلیل داشته باشد و در عین حال بداند تحلیلش ممکن است غلط باشد.
این دو با هم تناقض ندارند.
میتواند با قدرت وارد یک معامله شود و همزمان حد ضرر داشته باشد.
چرا؟
چون حد ضرر توهین به تحلیل او نیست!
حد ضرر اعتراف به یک واقعیت ساده است:
«ممکن است چیزی وجود داشته باشد که من ندیدهام.»
این جمله یکی از مهمترین نشانههای بلوغ فکری در بازارهای مالی است.
سرمایهگذاری هم از این خطا در امان نیست
دانینگ–کروگر فقط مربوط به تریدرهای کوتاهمدت نیست.
سرمایهگذاران هم میتوانند گرفتار همان دام شوند.
فرض کنید فردی سهام شرکتی را میخرد.
قیمت سهم ۴۰ درصد رشد میکند.
او ممکن است نتیجه بگیرد:
«من شرکتهای خوب را خیلی خوب تشخیص میدهم.»
اما آیا واقعاً همین اتفاق افتاده؟
شاید کل صنعت رشد کرده است.
شاید بازار وارد یک دوره صعودی شده.
شاید نقدینگی زیادی وارد آن طبقه دارایی شده.
شاید اتفاقی بیرونی باعث رشد قیمت شده.
یک سرمایهگذار حرفهای باید تلاش کند بین دو مفهوم تفاوت قائل شود:
نتیجه خوب
و
تصمیم خوب.
این دو همیشه یکی نیستند.
تصمیم بد میتواند نتیجه خوب بدهد
فرض کنید کسی تمام سرمایهاش را بدون تحلیل روی یک دارایی بسیار پرریسک قرار دهد.
دارایی دو برابر شود.
آیا تصمیمش خوب بوده؟
از نظر نتیجه، فوقالعاده بوده.
اما از نظر فرآیند تصمیمگیری؟
ممکن است بسیار ضعیف بوده باشد.
برعکس آن هم وجود دارد.
ممکن است یک معاملهگر بر اساس سیستم مشخص، مدیریت سرمایه صحیح و نسبت ریسک به بازده منطقی معاملهای انجام دهد و حد ضررش فعال شود.
نتیجه مالی منفی بوده.
اما آیا الزاماً تصمیم بدی گرفته؟
نه.
این تمایز برای معاملهگر حیاتی است:
کیفیت تصمیم را فقط با نتیجه یک معامله اندازه نگیرید.
اگر این کار را انجام دهید، بازار میتواند رفتارهای بد شما را پاداش دهد و رفتارهای خوب شما را تنبیه کند.
حداقل در کوتاهمدت.
سود میتواند رفتار اشتباه را تقویت کند
این یکی از خطرناکترین اتفاقات بازار است.
تصور کنید معاملهگری بدون حد ضرر معامله میکند.
بازار خلاف جهتش حرکت میکند.
او بهجای خروج، حجم بیشتری اضافه میکند.
بازار باز هم پایینتر میرود.
دوباره اضافه میکند.
بعد ناگهان بازار برمیگردد و در نهایت معامله با سود بسته میشود.
او چه چیزی یاد گرفته؟
احتمالاً:
«دیدی؟ حد ضرر برای آدمهای ترسوئه. باید به تحلیل خودت اعتماد داشته باشی.»
درحالیکه ممکن است بازار دقیقاً یک رفتار بسیار خطرناک را به او پاداش داده باشد.
دفعه بعد همان کار را انجام میدهد.
باز هم شاید نجات پیدا کند.
اعتمادش بیشتر میشود.
حجمش بالاتر میرود.
تا روزی که بازار برنمیگردد.
آن روز فرد فکر میکند یک اتفاق عجیب رخ داده است.
درحالیکه مشکل ممکن است مدتها قبل شکل گرفته باشد.
فقط بازار تا آن روز هزینهاش را دریافت نکرده بود.
چرا شبکههای اجتماعی اثر دانینگ–کروگر را شدیدتر میکنند؟
بازار مالی امروز فقط نمودار نیست.
اینستاگرام، تلگرام، یوتیوب، توییتر و دهها شبکه اجتماعی هم بخشی از محیط معاملهگر شدهاند.
و شبکه اجتماعی معمولاً یک ویژگی دارد:
قطعیت، بیشتر از تردید جلب توجه میکند.
جمله:
«با توجه به شرایط فعلی احتمال صعود وجود دارد، اما در صورت شکست این سطح سناریوی ما تغییر خواهد کرد.»
از نظر حرفهای ممکن است جمله خوبی باشد.
ولی جمله:
«فردا طلا منفجر میشه؛ این قیمتها رو دیگه نمیبینید!»
احتمالاً توجه بیشتری میگیرد.
در فضای مجازی کسی که مطمئنتر حرف میزند، ممکن است متخصصتر به نظر برسد.
درحالیکه اعتمادبهنفس ظاهری، مدرک تخصص نیست.
گاهی متخصص واقعی بیشتر از دیگران از عباراتی مثل:
«احتمالاً»
«در این سناریو»
«اگر این اتفاق بیفتد»
«اطلاعات فعلی نشان میدهد»
«ممکن است اشتباه کنم»
استفاده میکند.
نه به این دلیل که چیزی نمیداند.
بلکه دقیقاً به این دلیل که به اندازه کافی میداند تا محدودیت دانش خودش را هم ببیند.
نمودار معروف دانینگ–کروگر؛ یک نکته مهم
احتمالاً در اینترنت نموداری دیدهاید که مسیر دانینگ–کروگر را اینطور نشان میدهد:
فرد کمی یاد میگیرد و اعتمادبهنفسش ناگهان به قله میرسد.
بعد بیشتر یاد میگیرد و اعتمادبهنفسش سقوط میکند.
سپس با کسب تجربه، آرامآرام دوباره بالا میرود.
برای این مراحل حتی اسمهایی مثل:
Mount Stupid
یا
Valley of Despair
هم استفاده میشود.
این تصویر برای توضیح مفهوم بسیار جذاب است، اما یک نکته مهم وجود دارد:
این نمودار معروف اینترنتی، نمودار اصلی مقاله علمی دانینگ و کروگر نیست.
یعنی بهتر است از آن بهعنوان یک تصویر آموزشی و استعاری استفاده کنیم، نه یک قانون علمی دقیق که همه انسانها الزاماً همان مسیر را طی میکنند.
اصل موضوع مهمتر از شکل نمودار است:
توانایی ما برای ارزیابی دانش خودمان نیز به دانش نیاز دارد.
پس هرکس اعتمادبهنفس دارد گرفتار دانینگ–کروگر است؟
قطعاً نه.
این هم یکی دیگر از سوءبرداشتهای رایج است.
هدف شناخت این اثر این نیست که هرکس با اطمینان حرف زد بگوییم:
«تو دانینگ–کروگر داری!»
اتفاقاً استفاده از دانینگ–کروگر برای تحقیر دیگران خودش میتواند طنز ماجرا باشد.
ما این مفهوم را بهتر است اول روی خودمان اجرا کنیم.
بهجای اینکه بپرسیم:
«کدام آدمهای اطراف من فکر میکنند بیشتر از چیزی که میدانند، میدانند؟»
سؤال مفیدتر این است:
«در کدام قسمت زندگی خودم ممکن است بیشتر از میزان واقعی دانشم اعتمادبهنفس داشته باشم؟»
و برای معاملهگر:
«کدام بخش عملکردم را واقعاً با داده اثبات کردهام و کدام بخش فقط چیزی است که درباره خودم باور کردهام؟»
چطور بفهمیم داریم خودمان را بیش از حد ارزیابی میکنیم؟
هیچ تست جادویی وجود ندارد، اما چند سؤال میتواند کمک کند.
وقتی تحلیل شما اشتباه میشود، دنبال علت میگردید یا فوراً بازار را مقصر میدانید؟
آیا نتایج معاملاتتان را ثبت میکنید؟
آیا میدانید استراتژی شما در تعداد قابلتوجهی معامله چه عملکردی داشته؟
حداکثر افت سرمایه خود را میدانید؟
نرخ بردتان را میدانید؟
میدانید متوسط سود و متوسط ضررتان چقدر است؟
آیا میتوانید دقیق توضیح دهید تحت چه شرایطی تحلیل شما باطل میشود؟
آیا نظرات مخالف تحلیل خودتان را بررسی میکنید؟
آیا بعد از چند معامله سودده ناگهان حجم معاملاتتان را بالا میبرید؟
و شاید مهمتر از همه:
چه مدرکی میتواند شما را قانع کند که تحلیل فعلیتان اشتباه است؟
اگر پاسخ این سؤال «هیچچیز» باشد، احتمالاً دیگر با تحلیل روبهرو نیستیم.
با یک باور روبهرو هستیم.
راه مقابله با دانینگ–کروگر، بیاعتماد شدن به خودمان نیست
این نکته بسیار مهم است.
قرار نیست بعد از خواندن این مقاله به هر تصمیم خودتان شک کنید.
معاملهگر نمیتواند قبل از هر کلیک ده دقیقه با خودش بحث فلسفی کند!
هدف این است که اعتمادبهنفس را از شواهد بگیریم، نه از احساس.
بهجای:
«حس میکنم در این کار خیلی خوبم.»
بگوییم:
«من ۳۰۰ معامله ثبتشده با این سیستم دارم و نتایجش را بررسی کردهام.»
بهجای:
«تحلیلهام معمولاً درسته.»
بگوییم:
«آمار معاملاتم این را نشان میدهد.»
بهجای:
«این معامله امکان نداره استاپ بخوره.»
بگوییم:
«این سناریوی اصلی من است؛ اگر بازار به این نقطه برسد، تحلیل من باطل میشود.»
این تفاوت کوچک در زبان، تفاوت بزرگی در تفکر ایجاد میکند.
بازار جای اثبات باهوش بودن شما نیست
شاید یکی از بزرگترین دامهای معاملهگری همین باشد.
بعضی افراد بعد از مدتی دیگر برای پول معامله نمیکنند.
برای اثبات خودشان معامله میکنند.
میخواهند ثابت کنند تحلیلشان درست بوده.
وقتی بازار خلاف جهتشان حرکت میکند، خروج از معامله برایشان فقط پذیرفتن یک ضرر مالی نیست.
احساس میکنند باید اعتراف کنند:
«من اشتباه کردم.»
بنابراین معامله را نگه میدارند.
حد ضرر را جابهجا میکنند.
دوباره خرید میکنند.
دوباره میانگین کم میکنند.
و حالا دیگر هدف معامله عوض شده است.
هدف اولیه:
کسب بازده در مقابل ریسک مشخص.
هدف جدید:
ثابت کردن اینکه من درست میگفتم.
بازار اما اهمیتی نمیدهد شما چقدر باهوش هستید.
نمودار شخصیت شما را نمیشناسد.
بازار حتی نمیداند شما معامله باز دارید.
این شاید بیرحمانه به نظر برسد، اما یکی از آزادکنندهترین واقعیتهای معاملهگری است.
لازم نیست همیشه درست بگویید.
لازم است وقتی اشتباه میکنید، بتوانید زنده بمانید.
هرچه بیشتر یاد میگیریم، چرا محتاطتر میشویم؟
یک تازهکار به نمودار نگاه میکند و شاید سه چیز ببیند.
یک فرد باتجربه همان نمودار را نگاه میکند و سی چیز میبیند.
اما این الزاماً تصمیم فرد باتجربه را آسانتر نمیکند.
گاهی سختتر میکند.
چون حالا سناریوهای بیشتری را میبیند.
میداند شکست جعلی وجود دارد.
میداند خبر میتواند ساختار را تغییر دهد.
میداند همبستگیها دائمی نیستند.
میداند یک سیستم ممکن است مدتی وارد Drawdown شود.
میداند گذشته تضمین آینده نیست.
و مهمتر از همه:
قبلاً بارها مطمئن بوده و بعد فهمیده اشتباه کرده است.
تجربه فقط جوابها را بیشتر نمیکند.
گاهی تعداد سؤالها را هم بیشتر میکند.
یکی از نشانههای بلوغ: راحتتر گفتن «نمیدانم»
در ابتدای مسیر، «نمیدانم» ممکن است نشانه ضعف به نظر برسد.
بعد از مدتی متوجه میشوید یکی از حرفهایترین پاسخهای دنیا همین دو کلمه است.
نمیدانم فردا طلا دقیقاً کجاست.
نمیدانم معامله بعدی من سود میشود یا ضرر.
نمیدانم این شکست واقعی است یا Fake Breakout.
اما میتوانم بگویم:
اگر A اتفاق افتاد، چه میکنم.
اگر B اتفاق افتاد، چه میکنم.
و اگر تحلیل من کاملاً اشتباه بود، چقدر اجازه دارم ضرر کنم.
اینجاست که معاملهگری از پیشگویی جدا میشود.
معاملهگر خوب با عدم قطعیت دوست میشود
شاید یکی از بزرگترین تفاوتهای یک فرد تازهکار و باتجربه همین باشد.
تازهکار دنبال قطعیت میگردد.
بالا میره یا پایین؟
بخرم یا بفروشم؟
این تحلیل صددرصده؟
چند درصد سود میده؟
اما هرچه بیشتر بازار را بشناسید، بیشتر متوجه میشوید که سؤال حرفهای لزوماً این نیست که:
«چه اتفاقی خواهد افتاد؟»
بلکه:
«اگر هرکدام از اتفاقهای ممکن افتاد، من چه کار خواهم کرد؟»
این تغییر نگرش بسیار بزرگ است.
شما دیگر تلاش نمیکنید آینده را مجبور کنید مطابق تحلیل شما رفتار کند.
برای چند آینده احتمالی آماده میشوید.
شاید حرفهای شدن یعنی فهمیدن بزرگی چیزی که نمیدانیم
در ابتدای مسیر، بازار کوچک به نظر میرسد.
چند نمودار.
چند خط.
چند الگو.
Buy.
Sell.
Profit.
Loss.
اما هرچه جلوتر میروید، متوجه میشوید پشت همین نمودار ساده، دنیایی از اقتصاد، نقدینگی، رفتار انسان، روانشناسی جمعی، سیاست پولی، ریسک، احتمالات، مدیریت سرمایه و تصمیمگیری قرار دارد.
و شاید یکی از نشانههای واقعی پیشرفت همین باشد:
بازار دیگر برایتان سادهتر نشده؛ شما فقط بهتر یاد گرفتهاید با پیچیدگی آن زندگی کنید.
دانینگ–کروگر به ما نمیگوید به خودمان اعتماد نکنیم.
به ما یادآوری میکند:
مطمئن بودن و درست بودن، یک چیز نیستند.
در معاملهگری این تفاوت میتواند بسیار گران تمام شود.
چون بازار بابت اعتمادبهنفس به شما پول نمیدهد.
بابت پیشبینیهای هیجانانگیز هم پول نمیدهد.
در بلندمدت آنچه اهمیت پیدا میکند، کیفیت تصمیمها، مدیریت ریسک، توانایی یادگیری و پذیرفتن اشتباه است.
شاید به همین دلیل یکی از مهمترین جملههایی که یک معاملهگر میتواند یاد بگیرد این باشد:
«ممکن است اشتباه کنم؛ پس اگر اشتباه کردم، برنامهام چیست؟»
این جمله نشانه ترس نیست.
نشانه این است که فرد بالاخره فهمیده در بازاری فعالیت میکند که هیچکس مالک آینده نیست.
جمعبندی
اثر دانینگ–کروگر درباره «احمقهایی که فکر میکنند باهوشاند» نیست.
درباره محدودیتی انسانی است که تقریباً همه ما میتوانیم گرفتار آن شویم:
گاهی دانش کم، توانایی ما برای تشخیص کمبود همان دانش را هم محدود میکند.
در بسیاری از حوزهها، نهایت هزینه این اشتباه ممکن است یک بحث اشتباه یا تصمیم نهچندان خوب باشد.
اما در معاملهگری و سرمایهگذاری، اشتباه در ارزیابی توانایی خودمان میتواند مستقیماً تبدیل شود به:
ریسک بیشتر، حجم بیشتر، اهرم بیشتر و در نهایت زیان بیشتر.
برای همین معاملهگر حرفهای فقط بازار را تحلیل نمیکند.
خودش را هم تحلیل میکند.
میپرسد:
چقدر از چیزی که فکر میکنم بلدم، واقعاً با تجربه و داده اثبات شده؟
کجا دارم نتیجه خوب را با تصمیم خوب اشتباه میگیرم؟
کجا اعتمادبهنفسم سریعتر از مهارتم رشد کرده؟
و مهمتر از همه:
اگر چیزی وجود داشته باشد که هنوز نمیدانم، آیا سیستم مدیریت ریسک من اجازه میدهد آن را با هزینهای قابلتحمل یاد بگیرم؟
شاید بازار هیچوقت به ما اجازه ندهد همهچیز را بدانیم.
اما میتوانیم آنقدر حرفهای شویم که بدانیم:
ندانستن، بخشی از بازی است.
و گاهی همین آگاهی، از دانستن دهها اندیکاتور ارزشمندتر است.